
🇨🇭 AHV 21
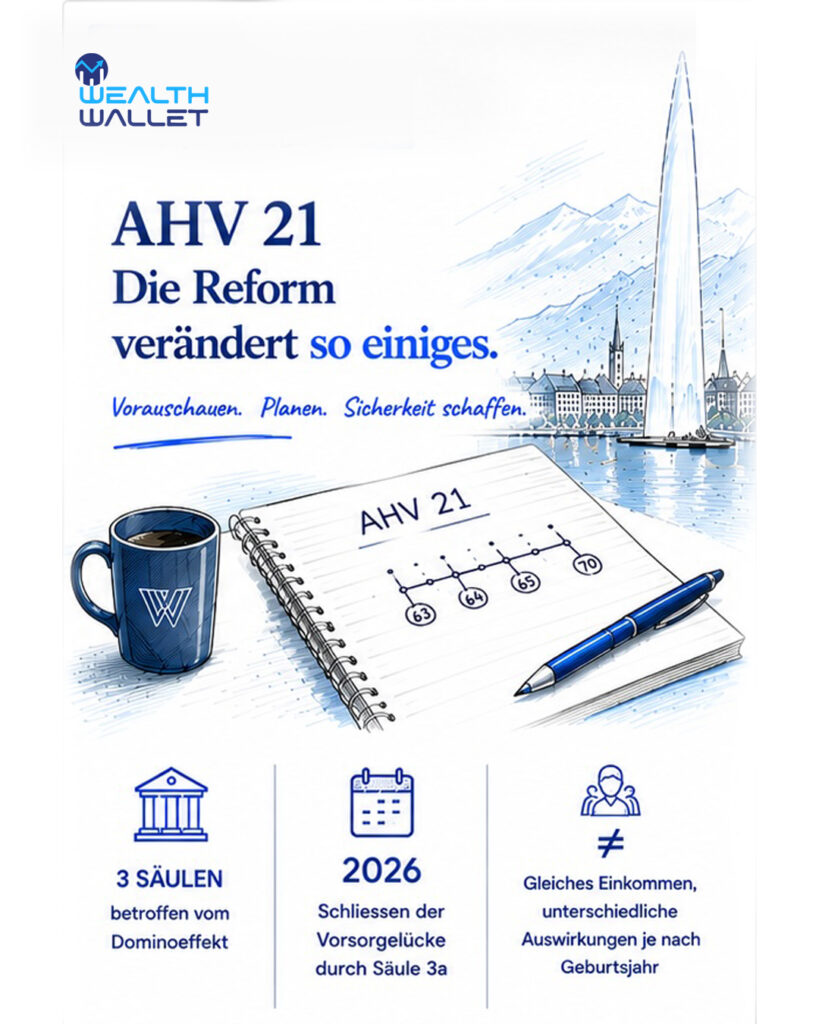
Die AHV 21 Reform verändert so einiges. Sind Sie bereit?
Viele Finanzberater sprechen über die AHV 21 Reform.
Nur wenige können ihren Kundinnen und Kunden die tatsächlichen Auswirkungen auf ihre persönliche Situation aufzeigen.
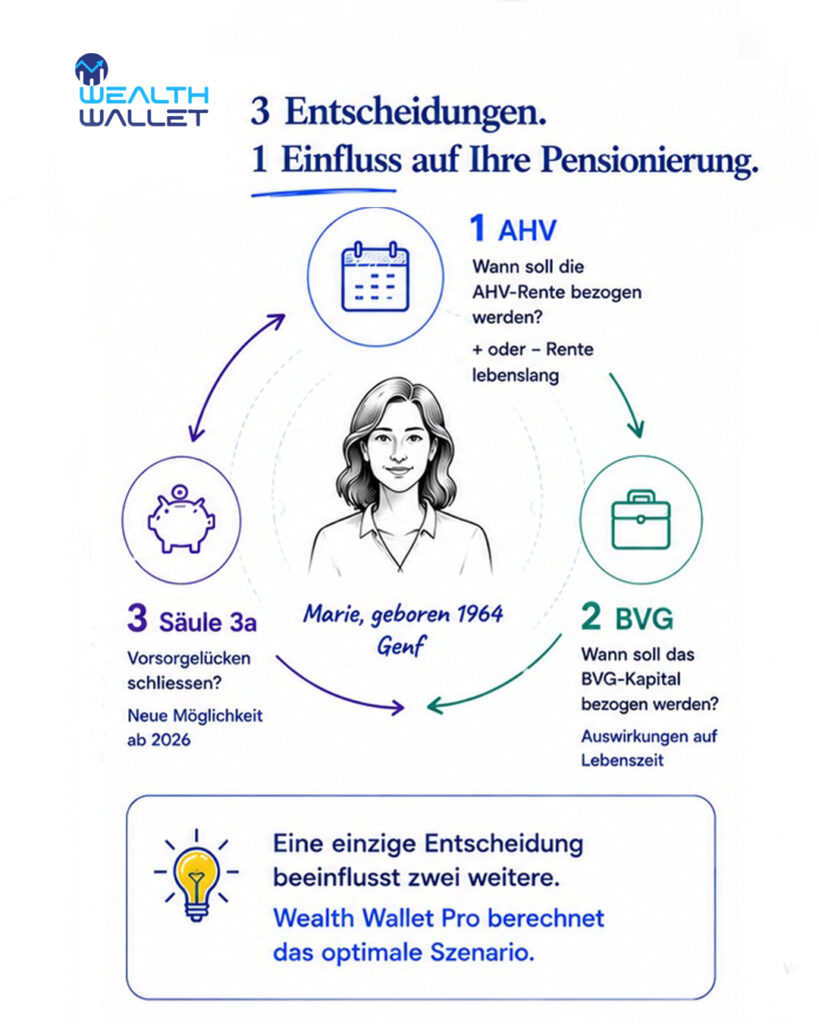
3 Entscheidungen. 1 Dominoeffekt:
→ Wann die AHV-Rente bezogen werden kann (mehr oder weniger Rente – lebenslang)
→ Wann das BVG-Kapital bezogen werden kann (steuerliche und erbrechtliche Auswirkungen)
→ Wie Vorsorgelücken in der Säule 3a geschlossen werden können (neue Möglichkeit ab 2026)
Eine einzige Entscheidung kann zwei weitere direkt beeinflussen.
Nehmen wir das Beispiel von Marie, geboren 1964 in Genf und Teil der Übergangsgeneration.
Vor AHV 21:
• Pensionierung mit 64 Jahren ohne Kürzung der AHV-Rente
• Ein einziges Referenzalter, relativ einfache Regeln
• Eine lineare und gut planbare Ruhestandsplanung
Nach AHV 21:
• Das Referenzalter steigt auf 65 Jahre
• Ein Rentenbezug mit 64 Jahren führt zu einer Kürzung der AHV-Rente
• Ein Rentenbezug mit 65 Jahren kann Anspruch auf einen lebenslangen Übergangszuschlag geben
• Jeder Monat zwischen 63 und 70 Jahren kann die endgültige Rentenhöhe verändern
Die Reform zu verstehen, ist das eine.
hre konkreten, individuellen und quantifizierbaren Auswirkungen auf jeden einzelnen Kunden zu ermitteln, ist etwas ganz anderes.
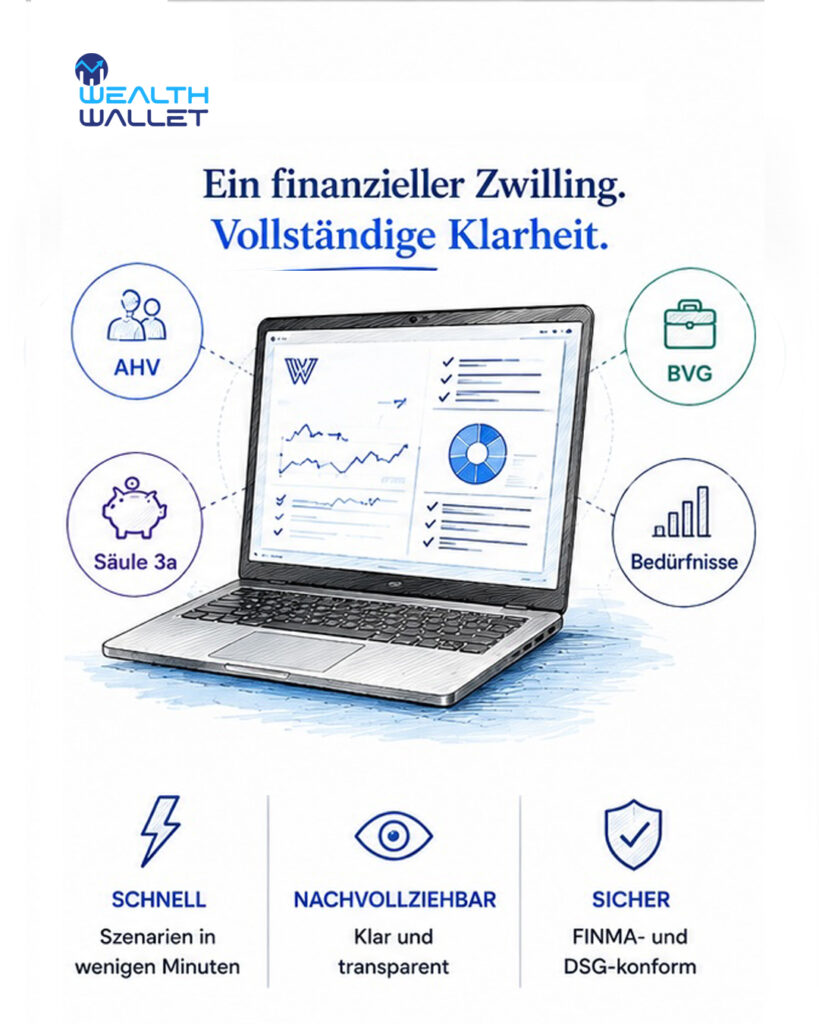
Mit Wealth Wallet können Berater diese Szenarien in wenigen Minuten modellieren – mit klaren, nachvollziehbaren Ergebnissen und im Übereinstimmung mit den FINMA-Anforderungen.
Denn heute erwarten Kundinnen und Kunden nicht mehr nur Schätzungen.
Sie erwarten Transparenz und Klarheit.
🇨🇭 AVS 21
AVS 21 : la réforme change tout. Êtes-vous prêt(e) ?
Beaucoup de conseillers parlent de la réforme AVS 21.
Peu sont capables de montrer à leurs clients son impact réel sur leur situation personnelle.
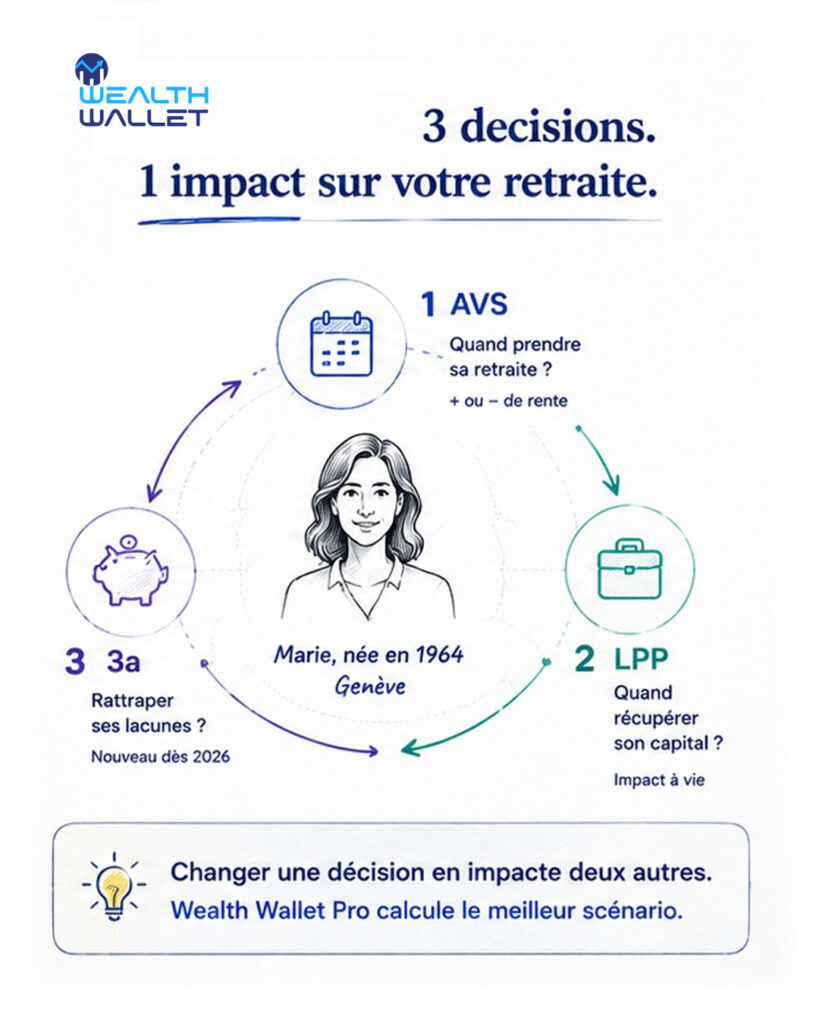
3 décisions. 1 effet domino :
→ Quand prendre sa retraite AVS (plus ou moins de rente, à vie)
→ Quand retirer son capital LPP (impact fiscal et successoral)
→ Comment combler ses lacunes du pilier 3a (nouvelle possibilité dès 2026)
Changer une seule de ces décisions peut en affecter deux autres.
Prenons l’exemple de Marie, née en 1964 à Genève et appartenant à la génération de transition.
Avant AVS 21 :
• Retraite à 64 ans sans pénalité AVS
• Un seul âge de référence, des règles relativement simples
• Une planification retraite linéaire et prévisible
Après AVS 21 :
• L’âge de référence passe à 65 ans
• Un départ à 64 ans entraîne une réduction de la rente AVS
• Un départ à 65 ans peut donner droit à un supplément de transition à vie
• Chaque mois de départ entre 63 et 70 ans peut modifier le montant final de la rente
Comprendre la réforme est une chose.
En mesurer l’impact concret, personnalisé et chiffré pour chaque client en est une autre.
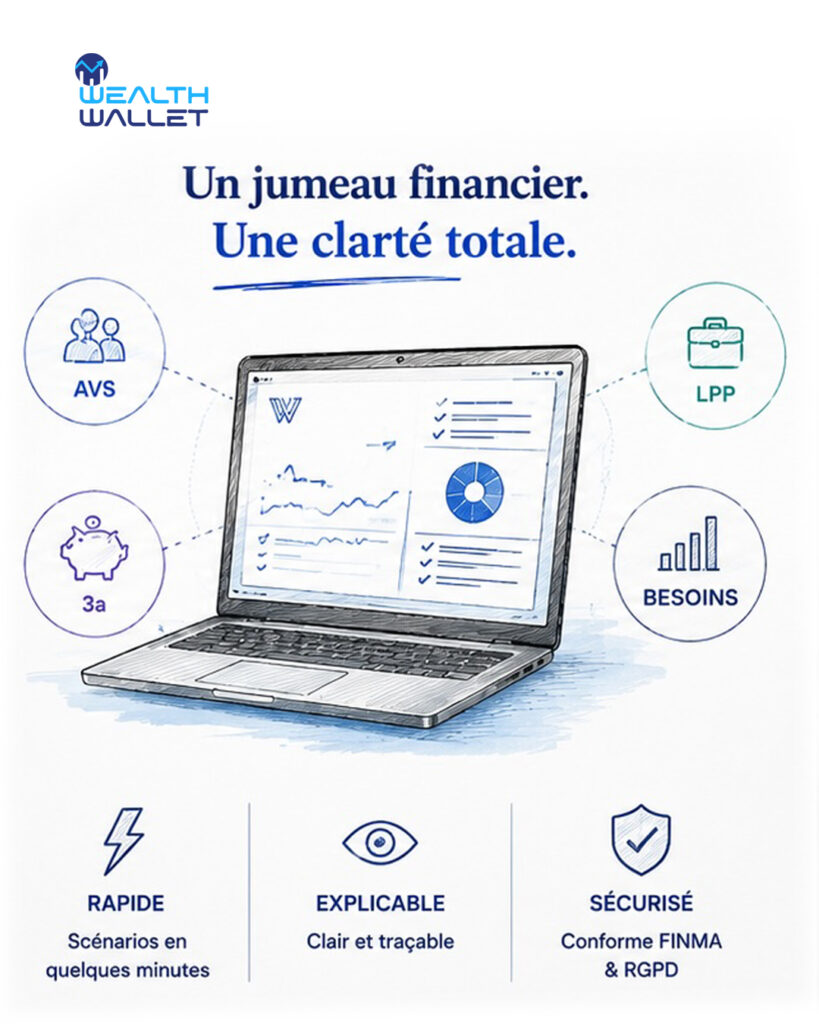
Avec Wealth Wallet, les conseillers modélisent ces scénarios en quelques minutes — avec des résultats clairs, traçables et conformes aux exigences FINMA.
Parce qu’aujourd’hui, les clients n’attendent plus des estimations.
Ils attendent de la visibilité.